

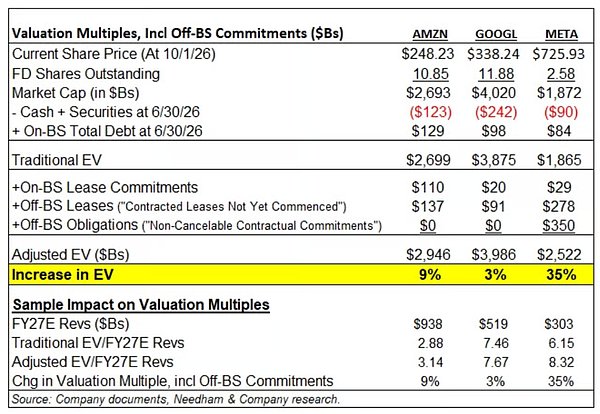
【导语】投行Needham分析师Laura Martin于10月2日发布研报指出,Meta约6280亿美元的表外负债长期隐匿于财报脚注中。若将其纳入企业价值(EV)计算,Meta的EV/FY27E收入倍数将从6.15倍升至8.32倍,涨幅达35%,显示其股票实际比表面更“昂贵”。
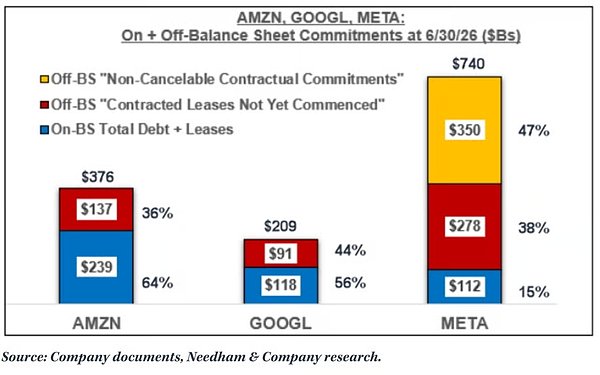
表内外负债差距高达5.6倍
截至2026年6月底,Meta表内债务和租赁合计约1120亿美元,而表外负债合计高达6280亿美元,两者之比达5.6倍。这些表外义务主要来自两部分:一是尚未开始执行的经营性和融资性租赁义务约2790亿美元,涉及数据中心、托管设施等,租期最长可达30年;二是不可撤销的合同承诺约3493亿美元,涵盖云容量、服务器、网络基础设施及Reality Labs硬件产品。此外,还有最高147亿美元的或有云采购义务。
AI扩张加速隐性杠杆增长
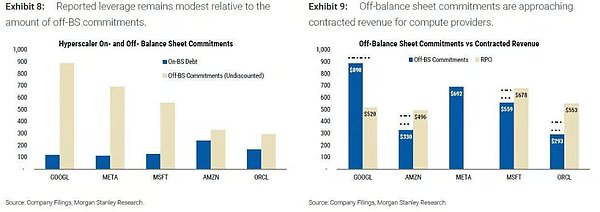
上述数字尚未包含最新动态。Meta在2026年7月——即二季度结束后——新增约680亿美元的数据中心租赁义务,相当于其当时表内债务的80%。这一单月增量使“尚未开始执行”的租赁义务在三季度初便扩大逾10%。高盛数据显示,超大规模科技公司目前合计拥有1.5万亿美元租赁承诺,其中1万亿美元为尚未执行租约。摩根士丹利进一步统计,包括英伟达、博通等在内的科技企业表外承诺总量已超3.1万亿美元,ZeroHedge追踪显示截至9月30日该数字已达3.8万亿美元。
谷歌反成估值更高标的
Needham原始报告低估了Alphabet的表外负债。Alphabet二季度10-Q披露了7070亿美元的长期采购承诺,与Meta性质相同。将该方法一致应用于三巨头后,结论发生反转:Alphabet调整后EV/FY27E收入倍数升至9.0倍,高于Meta的8.3倍;亚马逊EV上调幅度从9%增至14%;而Meta若计入7月新增租约、Hyperion与El Paso数据中心担保敞口(合计约590亿美元)及或有义务,实际调整幅度接近42%。尽管Meta表外杠杆规模最大,但谷歌在估值倍数上反而更“贵”。
市场是否已定价隐性风险?
支持者认为,采购承诺不同于传统债务,因其预期可转化为收入。且6280亿美元为未折现值,按现值计算影响将减弱。但摩根士丹利警示,若AI算力供需提前恢复正常,企业可能被迫为过剩产能买单。自由现金流已显压力:亚马逊与谷歌二季度转负,Meta预计下季度也将步入负值。债券市场亦反映风险——高盛数据显示,超大规模科技公司2025年债券发行已达2500亿美元,远超2024年不足200亿美元水平,2027年预测发行量达4200亿美元,尚未计入SPV结构融资。Needham维持Meta“持有”评级,担忧其多线作战分散资源,在巨额承诺下容错空间收窄。